Respuesta rápida
Un rastro de auditoría de adquisiciones es valioso cuando explica no solo qué sucedió, sino por qué sucedió, quién tomó la decisión, qué evidencia se consideró y qué cambió después. Esa claridad apoya la preparación para la auditoría y, al mismo tiempo, ayuda a los equipos a operar, resolver excepciones y mejorar la próxima decisión.
01
Un rastro de auditoría es un activo operativo
La evidencia de auditoría a menudo se trata como algo que se ensambla al final de un período. Ese enfoque crea una confusión: las personas buscan en bandejas de entrada, hojas de cálculo, carpetas y sistemas para reconstruir quién aprobó qué y si la evidencia correcta existía en ese momento.
Se crea un rastro más limpio a medida que avanza el trabajo. Captura el contexto de la decisión, los propietarios responsables, la política o la ruta de aprobación, la evidencia y los cambios que ocurrieron. Eso hace que el registro sea útil antes de que comience una auditoría.
02
Registre el porqué, no solo el cuándo
Una marca de tiempo puede mostrar cuándo se aprobó una solicitud. No explica la necesidad comercial, las opciones de proveedor consideradas, la excepción aceptada o la obligación que dio forma al siguiente paso. El registro más útil conecta el evento con el razonamiento y la evidencia que lo rodean.
Esto no requiere escribir una novela para cada transacción. Requiere preservar los hechos que hacen que una decisión sea comprensible para alguien que no estuvo en la sala y que puede necesitar actuar sobre el registro más tarde.
- La solicitud original y el resultado previsto
- La política, aprobación o control aplicado
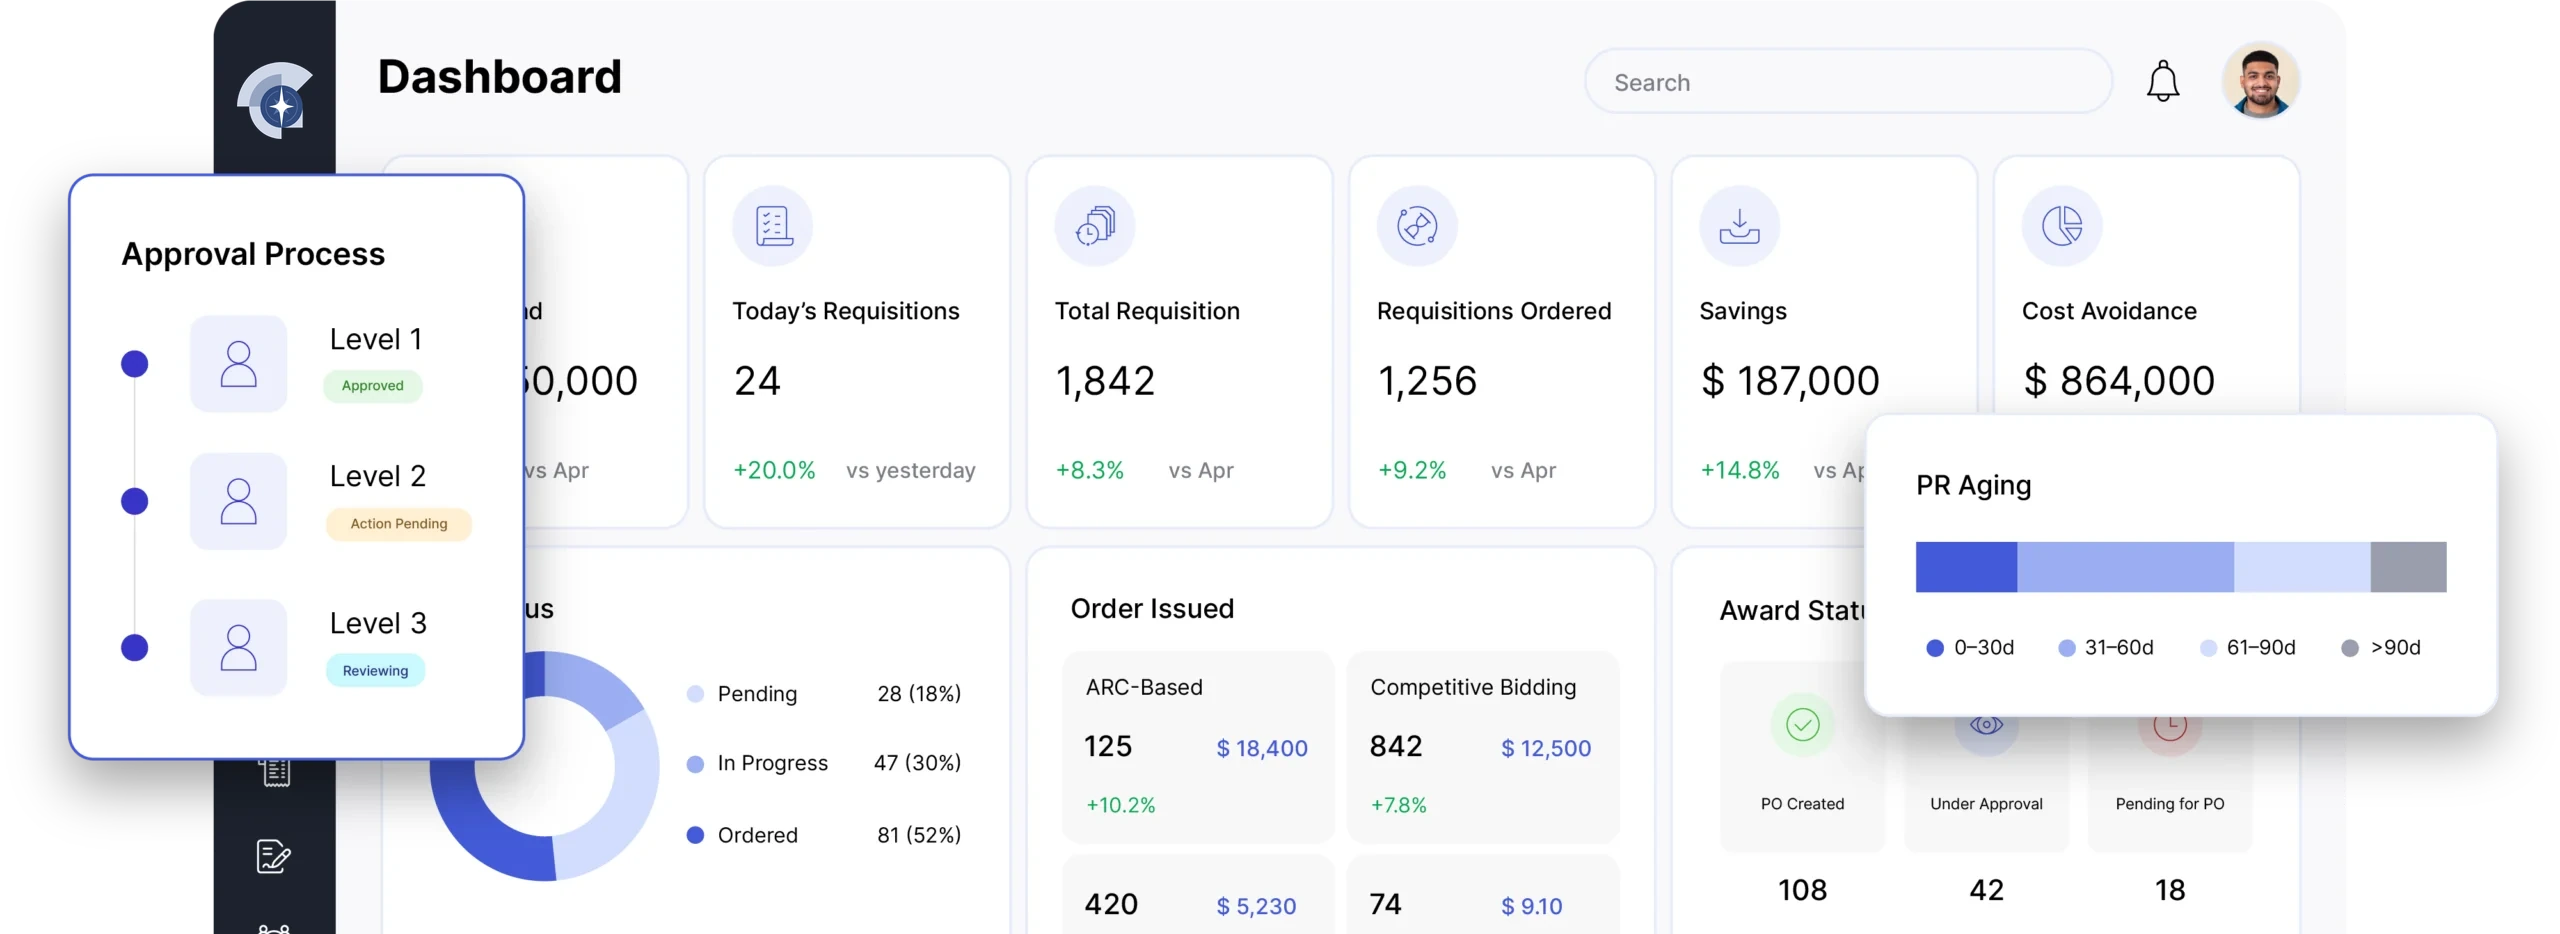
- Las personas que revisaron, aprobaron o cambiaron la decisión
- La evidencia de respaldo del proveedor, contrato, recibo, factura o excepción
03
Ponga la gobernanza cerca del punto de acción
Los controles funcionan mejor cuando forman parte del flujo de trabajo. Si una política está separada de la solicitud, la aprobación está oculta al comprador o la obligación del contrato está desconectada de la compra, la organización depende de la memoria y el seguimiento manual.
Integrar la gobernanza en el flujo facilita seguir el camino correcto y hace que las excepciones sean más visibles. También le da al propietario la oportunidad de resolver un problema mientras la decisión aún está activa en lugar de después de que se cierre el registro.
04
Hacer que las excepciones sean explicables
La adquisición empresarial no puede eliminar todas las excepciones. Una compra puede salirse del camino preferido, puede faltar un recibo, un término contractual puede requerir interpretación o una factura puede no coincidir con el registro esperado. La pregunta importante es si la excepción tiene una razón, un propietario, evidencia y un próximo paso.
Cuando esos elementos están conectados, la revisión se vuelve más constructiva. Los líderes pueden ver qué excepciones son válidas, cuáles indican una brecha en el proceso y cuáles necesitan un cambio de política o modelo operativo.
05
Usar el historial para mejorar la próxima decisión
Un historial de decisiones no debe ser un archivo muerto. Los equipos pueden usarlo para ver cuellos de botella recurrentes, propiedad poco clara, patrones de proveedores, rutas de aprobación que no se ajustan al trabajo y lugares donde la política está creando fricción evitable.
Eso convierte la gobernanza en un ciclo de aprendizaje. El registro ayuda a proteger a la organización hoy y le da una base más clara para mejorar el proceso mañana.
Preguntas frecuentes
Respuestas claras para la próxima conversación.
¿Qué debe incluir un rastro de auditoría de adquisiciones?+
Debe incluir la solicitud, el contexto de la decisión, la política o ruta de aprobación relevante, los propietarios, la evidencia de respaldo, los cambios, las excepciones y el resultado o la próxima acción conectada con el registro de adquisiciones.
¿En qué se diferencia un rastro de auditoría de un registro de actividad?+
Un registro de actividad registra eventos. Un rastro de auditoría explica la decisión en torno a esos eventos al conectar quién actuó, qué cambió, por qué cambió, qué evidencia se consideró y qué sucedió después.
¿Pueden mejores rastros de auditoría mejorar las operaciones de adquisición?+
Sí. Cuando el historial de decisiones y las excepciones son más fáciles de entender, los equipos pueden resolver problemas más rápido, aclarar la propiedad, identificar fricciones recurrentes y mejorar el proceso en lugar de reconstruir el pasado a partir de registros desconectados.
VendrNova conecta el trabajo desde la primera solicitud hasta el pago final para que los equipos empresariales puedan moverse con más contexto y control.
Explora la plataforma